


Mota Engil - Tópico Geral
Re: Mota Engil - Tópico Geral
NirSup Escreveu:Pergunta Inocente
É um dado adquirido no setor da engenharia e construção que a futura reconstrução da Ucrânia (estimada em centenas de milhares de milhões de euros) constituirá um dos maiores planos de obras públicas na Europa desde o Plano Marshall.
Por outro lado, a Mota-Engil surge frequentemente na lista de empresas cotadas que os analistas apontam como beneficiárias a longo prazo de grandes investimentos em infraestruturas europeias.
Será que esta subida PRE-ANUNCIA uma luz no fundo do túnel para o fim da guerra da Ucrânia?
INSHALÁ!
By Nirvana
............... ...................... ...............
Há coisas que nem vale a pena comentar…

- Mensagens: 754
- Registado: 29/11/2007 3:59
Re: Mota Engil - Tópico Geral "uma Opinião"
Para quem eventualmente não tenha reparado... 
CumPrim/
ValeAquilino
CumPrim/
ValeAquilino
- Anexos
-
-
Eu não sonho, faço planos. (A. S. V.)
"Se ensinares, ensina ao mesmo tempo a duvidar daquilo que estás a ensinar."
José Ortega Y Gasset
-
- Mensagens: 3300
- Registado: 29/11/2007 2:04
- Localização: Açores
Re: Mota Engil - Tópico Geral
Pergunta Inocente
É um dado adquirido no setor da engenharia e construção que a futura reconstrução da Ucrânia (estimada em centenas de milhares de milhões de euros) constituirá um dos maiores planos de obras públicas na Europa desde o Plano Marshall.
Por outro lado, a Mota-Engil surge frequentemente na lista de empresas cotadas que os analistas apontam como beneficiárias a longo prazo de grandes investimentos em infraestruturas europeias.
Será que esta subida PRE-ANUNCIA uma luz no fundo do túnel para o fim da guerra da Ucrânia?
INSHALÁ!
By Nirvana
É um dado adquirido no setor da engenharia e construção que a futura reconstrução da Ucrânia (estimada em centenas de milhares de milhões de euros) constituirá um dos maiores planos de obras públicas na Europa desde o Plano Marshall.
Por outro lado, a Mota-Engil surge frequentemente na lista de empresas cotadas que os analistas apontam como beneficiárias a longo prazo de grandes investimentos em infraestruturas europeias.
Será que esta subida PRE-ANUNCIA uma luz no fundo do túnel para o fim da guerra da Ucrânia?
INSHALÁ!
By Nirvana
It’s easy to make money in the stock market. What’s hard is choosing the winning horse. And only he wins the prize
-
- Mensagens: 4448
- Registado: 29/4/2014 15:34
Re: Mota Engil - Tópico Geral
Ora 4,85 passados em fecho...
Novo degrau. Precisamente onde está, 5,05/5,10.
Passando, 5,40s
Novo degrau. Precisamente onde está, 5,05/5,10.
Passando, 5,40s
If you want a guarantee, buy a toaster.
Clint Eastwood
Clint Eastwood
- Mensagens: 4646
- Registado: 27/8/2013 19:39
Re: Mota Engil - Tópico Geral
Ando a estragar as notícias do jornal negócios 
https://www.jornaldenegocios.pt/empresa ... -de-bogota
J.f.vieira
https://www.jornaldenegocios.pt/empresa ... -de-bogota
J.f.vieira
- Mensagens: 754
- Registado: 29/11/2007 3:59
Re: Mota Engil - Tópico Geral
tami Escreveu:caganixo7 Escreveu:NirSup Escreveu:Recordar é viver. Ou sobreviver?
A História não se repete, mas dela podemos retirar ensinamentos para o futuro. E não nos deixarmos embalar pelas muitas ESTÓRIAS da Carochinha ou ESTÓRIAS de embalar que circulam por aí.
By Nirvana
One word: FARTfetch
................. ................. ...............

- Anexos
-
- Mensagens: 754
- Registado: 29/11/2007 3:59
Re: Mota Engil - Tópico Geral "uma Opinião "
Ainda estou por cá, depois de um período forçado de ausência, mas o mais importante é estar Vivo e com vontade.
Quanto à Mota, está de boa saúde e até se pode dizer recomendavel.
Quem não gostar , não come. Há muito para quem não queira.
CumPrim/
ValeAquilino
Quanto à Mota, está de boa saúde e até se pode dizer recomendavel.
Quem não gostar , não come. Há muito para quem não queira.
CumPrim/
ValeAquilino
- Anexos
-
Eu não sonho, faço planos. (A. S. V.)
"Se ensinares, ensina ao mesmo tempo a duvidar daquilo que estás a ensinar."
José Ortega Y Gasset
-
- Mensagens: 3300
- Registado: 29/11/2007 2:04
- Localização: Açores
Re: Mota Engil - Tópico Geral
Pageup Escreveu:6.......
Não diria 6, mas que podemos estar no inicio de uma bullrun até aos 5.50 é bem provavel.
A Mota está com um cap de 1.54B, o CEO a 1.71B, disse o ano passado que estava subavaliada.
- Mensagens: 56
- Registado: 9/12/2025 16:04
Re: Mota Engil - Tópico Geral
Tenho acompanhado alguns movimentos de aquisições no setor da construção, materiais e infraestruturas e acho interessante olhar para eles também quando pensamos na Mota-Engil.
Hoje, a Heidelberg Materials anunciou a aquisição de 70% da Cementos Inka, no Peru, numa operação avaliada em cerca de 6× o EBITDA esperado para 2026.
A CRH, por sua vez, acordou em junho a aquisição da Arcosa por cerca de US$8,5 mil milhões de Enterprise Value, correspondentes a aproximadamente 11,5× EBITDA ajustado de 2026, incluindo as sinergias estimadas.
E há ainda um movimento recente na própria construção europeia: no início de setembro, a HOCHTIEF anunciou a aquisição da alemã Autmatec, empresa especializada em infraestruturas de transmissão de energia e redes elétricas. O valor da operação não foi divulgado, mas é mais um exemplo de um grande grupo de construção a comprar competências e exposição a segmentos onde se prevê forte investimento nos próximos anos.
São negócios diferentes e estes múltiplos obviamente não podem ser aplicados mecanicamente à Mota-Engil. Mas mostram que existe capital a procurar crescimento, capacidade de execução e exposição a infraestruturas estratégicas.
E aqui acho interessante fazer apenas um exercício.
Com os resultados do 1S26, a Mota apresenta um EBITDA dos últimos 12 meses na ordem dos €1.025 milhões. A dívida líquida a 30 de junho era de €1.990 milhões, ou €2.632 milhões incluindo leasing, factoring e confirming.
A 5× EBITDA, por exemplo, obteríamos cerca de €10,2/ação utilizando a dívida líquida reportada, ou aproximadamente €8,1/ação utilizando a dívida incluindo LFC. A 6×, os mesmos exercícios dariam aproximadamente €13,6 e €11,5, respetivamente.
Não estou a dizer que existe uma OPA sobre a Mota-Engil — não existe qualquer informação que permita afirmar isso — nem que estes valores sejam preços-alvo. É simplesmente um exercício para perceber quanto a escolha do múltiplo e da dívida altera a avaliação.
E olhando para 2030, a questão torna-se ainda mais interessante. O Focus 2030 aponta para cerca de €9 mil milhões de receitas, EBITDA de pelo menos €1,6 mil milhões e dívida líquida incluindo LFC não superior a 2× EBITDA.
Assumindo, por prudência, exatamente 2× de dívida e os atuais 306,8 milhões de ações, uma avaliação de 5× EBITDA daria cerca de €15,7/ação e 6× cerca de €20,9/ação.
Claro que até 2030 muita coisa pode mudar e isto não é uma previsão. Mas ajuda a perceber porque considero interessante olhar para a Mota-Engil também pelo valor estratégico dos seus negócios e ativos, e não apenas pelo PER consolidado ou pela cotação de um determinado dia.
J.f.vieira
Hoje, a Heidelberg Materials anunciou a aquisição de 70% da Cementos Inka, no Peru, numa operação avaliada em cerca de 6× o EBITDA esperado para 2026.
A CRH, por sua vez, acordou em junho a aquisição da Arcosa por cerca de US$8,5 mil milhões de Enterprise Value, correspondentes a aproximadamente 11,5× EBITDA ajustado de 2026, incluindo as sinergias estimadas.
E há ainda um movimento recente na própria construção europeia: no início de setembro, a HOCHTIEF anunciou a aquisição da alemã Autmatec, empresa especializada em infraestruturas de transmissão de energia e redes elétricas. O valor da operação não foi divulgado, mas é mais um exemplo de um grande grupo de construção a comprar competências e exposição a segmentos onde se prevê forte investimento nos próximos anos.
São negócios diferentes e estes múltiplos obviamente não podem ser aplicados mecanicamente à Mota-Engil. Mas mostram que existe capital a procurar crescimento, capacidade de execução e exposição a infraestruturas estratégicas.
E aqui acho interessante fazer apenas um exercício.
Com os resultados do 1S26, a Mota apresenta um EBITDA dos últimos 12 meses na ordem dos €1.025 milhões. A dívida líquida a 30 de junho era de €1.990 milhões, ou €2.632 milhões incluindo leasing, factoring e confirming.
A 5× EBITDA, por exemplo, obteríamos cerca de €10,2/ação utilizando a dívida líquida reportada, ou aproximadamente €8,1/ação utilizando a dívida incluindo LFC. A 6×, os mesmos exercícios dariam aproximadamente €13,6 e €11,5, respetivamente.
Não estou a dizer que existe uma OPA sobre a Mota-Engil — não existe qualquer informação que permita afirmar isso — nem que estes valores sejam preços-alvo. É simplesmente um exercício para perceber quanto a escolha do múltiplo e da dívida altera a avaliação.
E olhando para 2030, a questão torna-se ainda mais interessante. O Focus 2030 aponta para cerca de €9 mil milhões de receitas, EBITDA de pelo menos €1,6 mil milhões e dívida líquida incluindo LFC não superior a 2× EBITDA.
Assumindo, por prudência, exatamente 2× de dívida e os atuais 306,8 milhões de ações, uma avaliação de 5× EBITDA daria cerca de €15,7/ação e 6× cerca de €20,9/ação.
Claro que até 2030 muita coisa pode mudar e isto não é uma previsão. Mas ajuda a perceber porque considero interessante olhar para a Mota-Engil também pelo valor estratégico dos seus negócios e ativos, e não apenas pelo PER consolidado ou pela cotação de um determinado dia.
J.f.vieira
- Mensagens: 754
- Registado: 29/11/2007 3:59
Re: Mota Engil - Tópico Geral
?????
https://www.heidelbergmaterials.com/en/ ... hatgpt.com
A operação anunciada pela Heidelberg Materials chamou-me a atenção por um pormenor: a aquisição foi feita a cerca de 6× o EBITDA esperado para 2026.
Não são negócios diretamente comparáveis, mas serve como referência de mercado.
Na Mota-Engil, a área de Mining gerou €216 milhões de EBITDA em 2025. Aplicando, apenas como exercício, o mesmo múltiplo de 6× EBITDA, estaríamos a falar de cerca de €1,30 mil milhões de Enterprise Value.
E no 1.º semestre de 2026 o Mining já apresentou cerca de €118 milhões de EBITDA. Se simplesmente anualizássemos esse valor, daria aproximadamente €236 milhões e, a 6× EBITDA, cerca de €1,42 mil milhões.
Obviamente não estou a dizer que o Mining da Mota-Engil vale automaticamente €1,3 ou €1,4 mil milhões. Há que considerar dívida, investimentos, diferenças entre negócios, crescimento, risco geográfico, duração dos contratos, etc.
Mas deixa uma ideia interessante: quando começamos a avaliar separadamente os ativos e áreas de negócio da Mota-Engil, percebe-se melhor porque considero que a avaliação consolidada da empresa merece ser discutida com mais atenção.
E isto ainda antes de colocar na equação a restante Engenharia & Construção, Ambiente, Concessões e outros ativos do grupo.
J.f.vieira
https://www.heidelbergmaterials.com/en/ ... hatgpt.com
A operação anunciada pela Heidelberg Materials chamou-me a atenção por um pormenor: a aquisição foi feita a cerca de 6× o EBITDA esperado para 2026.
Não são negócios diretamente comparáveis, mas serve como referência de mercado.
Na Mota-Engil, a área de Mining gerou €216 milhões de EBITDA em 2025. Aplicando, apenas como exercício, o mesmo múltiplo de 6× EBITDA, estaríamos a falar de cerca de €1,30 mil milhões de Enterprise Value.
E no 1.º semestre de 2026 o Mining já apresentou cerca de €118 milhões de EBITDA. Se simplesmente anualizássemos esse valor, daria aproximadamente €236 milhões e, a 6× EBITDA, cerca de €1,42 mil milhões.
Obviamente não estou a dizer que o Mining da Mota-Engil vale automaticamente €1,3 ou €1,4 mil milhões. Há que considerar dívida, investimentos, diferenças entre negócios, crescimento, risco geográfico, duração dos contratos, etc.
Mas deixa uma ideia interessante: quando começamos a avaliar separadamente os ativos e áreas de negócio da Mota-Engil, percebe-se melhor porque considero que a avaliação consolidada da empresa merece ser discutida com mais atenção.
E isto ainda antes de colocar na equação a restante Engenharia & Construção, Ambiente, Concessões e outros ativos do grupo.
J.f.vieira
- Mensagens: 754
- Registado: 29/11/2007 3:59
Re: Mota Engil - Tópico Geral
6....... quem comprar acima de 5 amanhã já está entalado!
quem comprar acima de 5 amanhã já está entalado!- Mensagens: 959
- Registado: 1/4/2019 10:52
Re: Mota Engil - Tópico Geral
Impressionante a força compradora, agora quem quizer entrar tem que apanhar o comboio em andamento até à proxima paragem nos 6€..... 
- Mensagens: 273
- Registado: 28/5/2025 23:55
Re: Mota Engil - Tópico Geral
Uma força compradora excepcional com um volume fora do normal que será dos melhores do ano.
Quem comprou abaixo de 5€, comprou. Quem não comprou tivesse comprado.
Quem comprou abaixo de 5€, comprou. Quem não comprou tivesse comprado.
-
- Mensagens: 323
- Registado: 2/1/2024 11:03
Re: Mota Engil - Tópico Geral
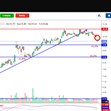
Bom dia, após o fecho de ontem com volume elevado, temos ainda alguma margem nos indicadores para um teste ao limite superior deste canal de lateralização, como havia referido, a ver se chega e com que força
Bons negócios
Bons negócios
- Anexos
-
- Mensagens: 47
- Registado: 29/11/2007 3:13
- Localização: Ponta Delgada
Re: Mota Engil - Tópico Geral
J.f.vieira Escreveu:?????
https://www.larepublica.co/economia/qui ... ta-4476556
Na Colômbia, a Mota-Engil está oficialmente entre os três grupos candidatos à Linha 2 do Metro de Bogotá, agora em consórcio com a francesa Spie Batignolles.
O projeto está avaliado em cerca de 34,9 biliões de pesos colombianos, aproximadamente US$8,7 mil milhões, e prevê uma linha de cerca de 15,5 km e 11 estações.
Ainda estamos numa fase de pré-qualificação, portanto não é contrato ganho. Mas é claramente um dos maiores concursos atualmente em disputa pela Mota-Engil.
J.f.vieira
Este negócio tem a vantagem de envolver várias empresas do Grupo Mota e menos interesses minoritários. O consórcio está bem posicionado pelas provas dadas na construção de metros no México, Lisboa, e Paris.
-
- Mensagens: 323
- Registado: 2/1/2024 11:03
Re: Mota Engil - Tópico Geral
?????
https://www.larepublica.co/economia/qui ... ta-4476556
Na Colômbia, a Mota-Engil está oficialmente entre os três grupos candidatos à Linha 2 do Metro de Bogotá, agora em consórcio com a francesa Spie Batignolles.
O projeto está avaliado em cerca de 34,9 biliões de pesos colombianos, aproximadamente US$8,7 mil milhões, e prevê uma linha de cerca de 15,5 km e 11 estações.
Ainda estamos numa fase de pré-qualificação, portanto não é contrato ganho. Mas é claramente um dos maiores concursos atualmente em disputa pela Mota-Engil.
J.f.vieira
https://www.larepublica.co/economia/qui ... ta-4476556
Na Colômbia, a Mota-Engil está oficialmente entre os três grupos candidatos à Linha 2 do Metro de Bogotá, agora em consórcio com a francesa Spie Batignolles.
O projeto está avaliado em cerca de 34,9 biliões de pesos colombianos, aproximadamente US$8,7 mil milhões, e prevê uma linha de cerca de 15,5 km e 11 estações.
Ainda estamos numa fase de pré-qualificação, portanto não é contrato ganho. Mas é claramente um dos maiores concursos atualmente em disputa pela Mota-Engil.
J.f.vieira
- Mensagens: 754
- Registado: 29/11/2007 3:59
Re: Mota Engil - Tópico Geral
O novo mapa mundo da ONU mostra que África é muito maior do que se imaginava. Onde a população mais cresce e onde tudo está ainda por fazer.
Fechou hoje com força Bullish para novos voos. Quando ela arranca é um foguete
Fechou hoje com força Bullish para novos voos. Quando ela arranca é um foguete
Editado pela última vez por Kiko_463 em 8/9/2026 10:36, num total de 1 vez.
-
- Mensagens: 323
- Registado: 2/1/2024 11:03
Re: Mota Engil - Tópico Geral
Mota-Engil reforça presença em Moçambique com contrato de 207 milhões USD
https://forbesafricalusofona.com/mota-engil-reforca-presenca-em-mocambique-com-contrato-de-207-milhoes-usd/?utm_term=Autofeed&utm_medium=Social&utm_source=LinkedIn#Echobox=1788776442
https://forbesafricalusofona.com/mota-engil-reforca-presenca-em-mocambique-com-contrato-de-207-milhoes-usd/?utm_term=Autofeed&utm_medium=Social&utm_source=LinkedIn#Echobox=1788776442
- Mensagens: 266
- Registado: 16/9/2014 15:30
Re: Mota Engil - Tópico Geral
NirSup Escreveu:tami Escreveu:
É...só te faltou "visionar" que o guidance ia ficar aquém e a ação ia cair no dia a seguir. E sábio como és, sabes certamente que nesta fase do campeonato o guidance é ainda mais importante que os earnings do trimestre, que só fazem mexer o ponteiro se forem absurdos. Mas kudos para ti, não quero que te sintas irrelevante, foste certamente o unico a antecipar que a AVGO ia cumprir estimativas de wall street.
Nada de novo. Rigorosamente o que aconteceu com os resultados do 1T2026.
Há investidores super ansiosos. Se acham que a empresa deveria ter um target de 100, mas apenas atingiu um target de 90, vendem logo tudo.
Azar o deles e sorte a minha.
Comprei e ganhei.
Voltei a comprar e espero voltar a ganhar.
Et voilà!
By Nirvana.
A Muddy e o resto dos curtos têm estado ocupados esta semana, tem sido uma verdadeira batalha campal entre Ursos e Bois, e transformaram os 4.80 numa barreira psicologica.
Mas tens razão, com um free float reduzido, os daytraders chegam aos 4.80 e vendem, o problema aqui é que não voltam a entrar e deixam a Mota á mercê dos curtos, juntando a isto stops a disparar, cria esta volatilidade enorme.
Não vejo razão para a Mota descer, dados os resultados, devia estar entre os 4.80 e os 5 nesta altura, um breakout dos 4.80 deve levá-la a esta zona, a batalha continua.
- Mensagens: 56
- Registado: 9/12/2025 16:04
Re: Mota Engil - Tópico Geral
https://boca.com.br/internacional/marco ... dor-e-peru
Há aqui um tema que me parece cada vez mais interessante para a Mota-Engil: a disputa entre EUA e China por minerais críticos e corredores logísticos na América do Sul.
A visita de Marco Rubio ao Peru, Colômbia e Equador é oficialmente sobre comércio, segurança e narcotráfico, mas o contexto é mais amplo. Os EUA estão claramente a tentar reforçar cadeias de abastecimento de minerais estratégicos e reduzir dependências da China.
O Peru é provavelmente o caso mais relevante para a Mota. A empresa está no país há muitos anos, tem experiência em mineração, portos, estradas e grandes infraestruturas, já trabalhou em minas como Toromocho, Las Bambas e Cerro Verde e também teve participação em obras ligadas aos portos de Callao e Chancay.
Ou seja, a Mota já está posicionada precisamente nos ativos que podem ganhar importância se aumentar o investimento em minas, portos, ferrovias, acessos e energia para escoar minerais críticos.
Na Colômbia, o interesse é diferente: há uma necessidade relevante de reconstrução de infraestruturas após o recente sismo e a Mota já está presente no país.
Não estou a dizer que desta visita vão sair contratos para a Mota-Engil. Mas a tendência é importante: se a competição geopolítica entre EUA e China acelerar o investimento em minerais e infraestruturas na América do Sul, a Mota-Engil está muito bem posicionada para tentar captar parte desse ciclo.
E isto encaixa diretamente no Focus 2030, onde a empresa quer reforçar mineração e crescer na América do Sul.
J.f.vieira
Há aqui um tema que me parece cada vez mais interessante para a Mota-Engil: a disputa entre EUA e China por minerais críticos e corredores logísticos na América do Sul.
A visita de Marco Rubio ao Peru, Colômbia e Equador é oficialmente sobre comércio, segurança e narcotráfico, mas o contexto é mais amplo. Os EUA estão claramente a tentar reforçar cadeias de abastecimento de minerais estratégicos e reduzir dependências da China.
O Peru é provavelmente o caso mais relevante para a Mota. A empresa está no país há muitos anos, tem experiência em mineração, portos, estradas e grandes infraestruturas, já trabalhou em minas como Toromocho, Las Bambas e Cerro Verde e também teve participação em obras ligadas aos portos de Callao e Chancay.
Ou seja, a Mota já está posicionada precisamente nos ativos que podem ganhar importância se aumentar o investimento em minas, portos, ferrovias, acessos e energia para escoar minerais críticos.
Na Colômbia, o interesse é diferente: há uma necessidade relevante de reconstrução de infraestruturas após o recente sismo e a Mota já está presente no país.
Não estou a dizer que desta visita vão sair contratos para a Mota-Engil. Mas a tendência é importante: se a competição geopolítica entre EUA e China acelerar o investimento em minerais e infraestruturas na América do Sul, a Mota-Engil está muito bem posicionada para tentar captar parte desse ciclo.
E isto encaixa diretamente no Focus 2030, onde a empresa quer reforçar mineração e crescer na América do Sul.
J.f.vieira
- Mensagens: 754
- Registado: 29/11/2007 3:59
- Mensagens: 754
- Registado: 29/11/2007 3:59
Re: Mota Engil - Tópico Geral
tami Escreveu:
É...só te faltou "visionar" que o guidance ia ficar aquém e a ação ia cair no dia a seguir. E sábio como és, sabes certamente que nesta fase do campeonato o guidance é ainda mais importante que os earnings do trimestre, que só fazem mexer o ponteiro se forem absurdos. Mas kudos para ti, não quero que te sintas irrelevante, foste certamente o unico a antecipar que a AVGO ia cumprir estimativas de wall street.
Nada de novo. Rigorosamente o que aconteceu com os resultados do 1T2026.
Há investidores super ansiosos. Se acham que a empresa deveria ter um target de 100, mas apenas atingiu um target de 90, vendem logo tudo.
Azar o deles e sorte a minha.
Comprei e ganhei.
Voltei a comprar e espero voltar a ganhar.
Et voilà!
By Nirvana.
It’s easy to make money in the stock market. What’s hard is choosing the winning horse. And only he wins the prize
-
- Mensagens: 4448
- Registado: 29/4/2014 15:34
Re: Mota Engil - Tópico Geral
NirSup Escreveu:NirSup Escreveu:Na Bolsa não há certezas absolutas, nem tão pouco certezas.
Em Bolsa temos mais dúvidas do que certezas, mas eu tenho a certeza que os resultados da Broadcom, na próxima semana, serão positivos, altamente positivos, acompanhando os resultados positivos da Nvidia.
E não é que a minha certeza (em itálico) se confirmou?Os resultados do 2.º trimestre do ano fiscal de 2026 da Broadcom (AVGO) podem considerar-se manifestamente positivos, tanto do ponto de vista operacional e financeiro como na superação das estimativas de Wall Street
By Nirvana
............... ................. ..................
NirSup, acertaste na previsão dos resultados da Broadcom. Isso merece reconhecimento.
Mas continuo a discordar da palavra “certeza”. Antes da divulgação, o que existia era uma convicção muito forte, sustentada por sinais positivos do setor e pelos resultados da Nvidia. Depois de conhecidos os números, sabemos que essa convicção estava correta.
Há ainda um pequeno rigor factual: foram os resultados do 3.º trimestre fiscal de 2026, não do 2.º.
E o comportamento da ação depois dos resultados mostra precisamente porque faço esta distinção. A Broadcom apresentou números muito fortes e, ainda assim, a cotação caiu na sessão seguinte, porque o mercado também avalia expectativas e guidance.
Portanto, uma coisa é ter razão sobre os resultados da empresa. Outra é existir certeza antecipada sobre o desfecho do investimento.
Na Mota-Engil aplico exatamente o mesmo critério: tenho uma convicção bullish forte, suportada pelos números que tenho vindo a apresentar, mas não confundo convicção com certeza.
Para mim, essa distinção não enfraquece uma tese de investimento. Pelo contrário, torna-a mais séria.
E já agora, quanto à referência aos “charlatães”, também fiquei descansado: não ponho a carapuça. Tenho apresentado números, fontes, riscos e cenários, e quando há algo a corrigir, corrige-se.
Ser bullish numa ação não transforma ninguém em charlatão, da mesma forma que acertar numa previsão não transforma uma convicção em certeza.
Por isso, essa carapuça pode continuar à procura de cabeça. Na minha, não assenta.
J.f.vieira
- Mensagens: 754
- Registado: 29/11/2007 3:59
Re: Mota Engil - Tópico Geral
NirSup Escreveu:NirSup Escreveu:Na Bolsa não há certezas absolutas, nem tão pouco certezas.
Em Bolsa temos mais dúvidas do que certezas, mas eu tenho a certeza que os resultados da Broadcom, na próxima semana, serão positivos, altamente positivos, acompanhando os resultados positivos da Nvidia.
E não é que a minha certeza (em itálico) se confirmou?Os resultados do 2.º trimestre do ano fiscal de 2026 da Broadcom (AVGO) podem considerar-se manifestamente positivos, tanto do ponto de vista operacional e financeiro como na superação das estimativas de Wall Street
By Nirvana
É...só te faltou "visionar" que o guidance ia ficar aquém e a ação ia cair no dia a seguir. E sábio como és, sabes certamente que nesta fase do campeonato o guidance é ainda mais importante que os earnings do trimestre, que só fazem mexer o ponteiro se forem absurdos. Mas kudos para ti, não quero que te sintas irrelevante, foste certamente o unico a antecipar que a AVGO ia cumprir estimativas de wall street.

- Mensagens: 610
- Registado: 28/12/2015 16:15